23 settembre 2026#WeeklyWatch
Oltre chip ed AI: perché gli emergenti tornano a sedurre gli investitori
Valutazioni più basse, fondamentali solidi e performance brillanti riaccendono l’interesse per i mercati EM. Ma il legame con l’intelligenza artificiale e i semiconduttori resta centrale, confermando l’importanza di selezione e gestione attiva
Dopo anni trascorsi all'ombra di Wall Street, i mercati emergenti provano a riprendersi la scena. In un contesto dominato dalla forza delle grandi società tecnologiche statunitensi, questa asset class sta tornando a essere guardata con interesse dagli investitori in cerca di nuove fonti di rendimento e di una diversificazione meno dipendente dal mercato americano. Valutazioni più contenute, fondamentali macroeconomici più solidi e una diversa esposizione ai grandi trend strutturali stanno riaprendo il dibattito sul ruolo degli emergenti nei portafogli globali.
Emergenti sotto i riflettori
Un primo elemento di supporto è rappresentato dalle valutazioni. L'MSCI Emerging Markets quota a circa 15,9 volte gli utili attesi, contro oltre 23 volte dei mercati sviluppati, incorporando uno sconto prossimo al 33%. “Tale differenziale continua a rappresentare un fattore di attrattività per gli investitori orientati alla ricerca di valore, soprattutto in una fase in cui una parte significativa dei listini sviluppati presenta multipli storicamente elevati”, spiegano i gestori del team Dynamic & Total Return di Banca Generali.
A sostegno della tesi d'investimento nello spazio dei mercati emergenti vi sono inoltre diversi fattori macroeconomici. Molte economie emergenti, aggiungono i gestori, “hanno affrontato il ciclo inflazionistico post-pandemico con politiche monetarie più tempestive e restrittive rispetto ai mercati sviluppati, preservando la credibilità delle rispettive banche centrali e mantenendo livelli positivi di tassi reali”. Contestualmente, il miglioramento delle bilance dei pagamenti, l'aumento delle riserve valutarie e una maggiore dipendenza dal finanziamento domestico hanno contribuito a ridurre la vulnerabilità agli shock esterni. Anche la progressiva riduzione della dipendenza dal dollaro statunitense e il crescente interesse degli investitori internazionali verso il debito emergente “rappresentano fattori potenzialmente favorevoli per l'asset class”, puntualizzano dal team Dynamic & Total Return di Banca Generali.
Tutti fattori che hanno aiutato, per esempio, il Brasile, il cui mercato ha beneficiato del sostegno delle materie prime e della buona tenuta del real, con un progresso vicino al 15% nel primo semestre. In Europa emergente, la Polonia si è distinta tra i listini più solidi, sostenuta dal miglioramento del quadro macroeconomico, dall’interesse degli investitori verso l’area e da valutazioni ancora meno tirate rispetto ai mercati sviluppati.
Alla luce di queste considerazioni, proseguono gli esperti, “i mercati emergenti potrebbero trovarsi all'inizio di una nuova fase di sovraperformance relativa rispetto agli Stati Uniti, sostenuta da valutazioni più contenute, prospettive di crescita degli utili favorevoli e da un progressivo ampliamento della leadership dei mercati azionari globali”.
Diversificazione rispetto agli Usa e all’intelligenza artificiale?
Il confronto con il mercato americano aiuta a comprendere meglio questa dinamica. Negli ultimi cinque anni i mercati azionari globali hanno attraversato una trasformazione profonda, trainata dalla straordinaria affermazione delle cosiddette Magnificent 7, il gruppo delle principali società tecnologiche statunitensi che ha guidato la crescita degli indici azionari mondiali beneficiando dell'accelerazione dei processi di digitalizzazione e, soprattutto, dello sviluppo dell'intelligenza artificiale.
L'entusiasmo per queste tematiche ha però “accentuato la concentrazione del mercato azionario statunitense”, continuano gli esperti.
A luglio 2026, le prime dieci società dell'S&P 500 rappresentavano il 39% circa della capitalizzazione dell'indice, quasi il doppio rispetto a vent'anni fa. Anche la volatilità resta fortemente legata ai titoli più esposti all'intelligenza artificiale, segnalando una concentrazione del rischio in poche società.
Nel 2026 sono però emersi segnali di ampliamento della leadership di mercato. “Gli investitori stanno rivalutando le aspettative incorporate nei segmenti più costosi, favorendo una maggiore dispersione delle performance. Anche tra le Magnificent 7, il biennio 2025-2026 ha mostrato risultati più divergenti e correlazioni in calo”, spiegano dal team Dynamic & Total Return di Banca Generali.
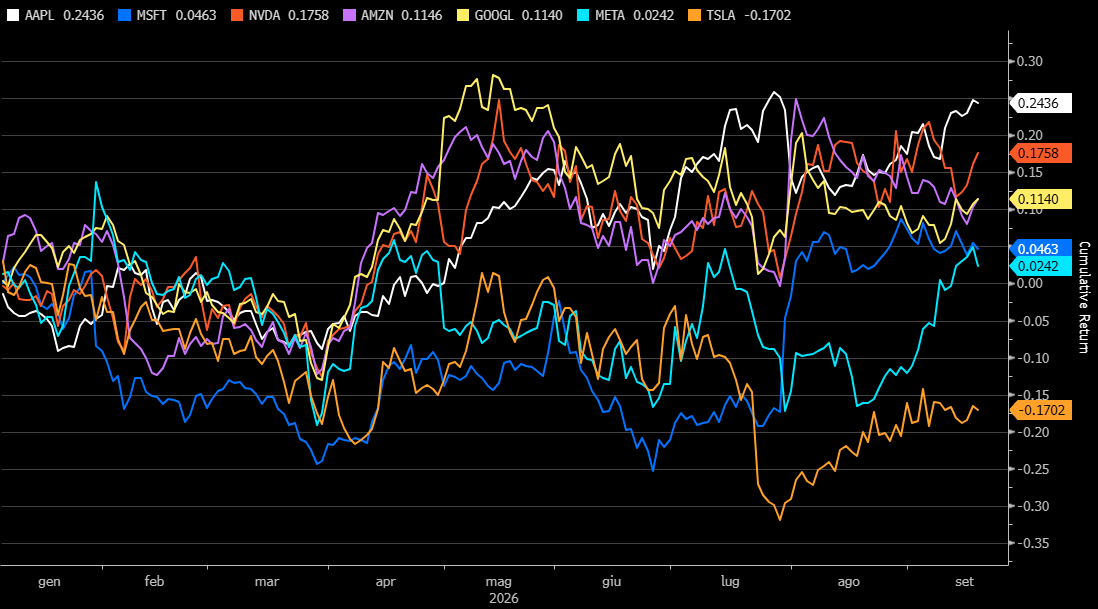
La crescente dispersione di performance tra le Magnifiche 7
Un quadro non privo di rischi
Il ritorno di questa asset class al centro dell’interesse degli investitori non implica tuttavia che l'universo emergente sia privo di rischi. Anche al suo interno il livello di concentrazione resta significativo: le cinque maggiori società dell'MSCI Emerging Markets rappresentano oltre il 30% dell'indice, mentre le prime tre hanno contribuito a gran parte della performance realizzata nel corso del 2026.
Tra i mercati emergenti più brillanti da inizio 2026 spiccano soprattutto Corea del Sud e Taiwan, sostenute dal rally dei semiconduttori e dalla domanda legata all'intelligenza artificiale: Seoul e Taipei guidano la performance globale con rialzi rispettivamente vicini al 100% e all’80% se denominati in euro.
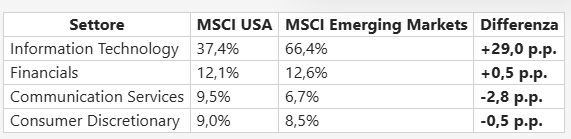
Anche tra gli emergenti a brillare è il tech
Anche il caso cinese conferma però quanto la lettura degli emergenti richieda selettività. Nel 2026 il mercato presenta infatti una forte dispersione interna: le azioni A quotate a Shanghai e Shenzhen hanno beneficiato maggiormente dell’esposizione alla domanda domestica, mentre le azioni H trattate a Hong Kong hanno mostrato un andamento più debole. Una dinamica che riflette il peso ancora rilevante delle incertezze sui consumi interni, ma anche il potenziale legato agli stimoli di Pechino, alla ripresa della fiducia dei risparmiatori e allo sviluppo dell’intelligenza artificiale in Cina.
Per questo motivo, “i mercati emergenti non possono essere considerati una forma di diversificazione completa rispetto al tema dell'intelligenza artificiale. Piuttosto, offrono una modalità differente di partecipazione allo stesso trend strutturale, spesso attraverso società caratterizzate da valutazioni più contenute rispetto ai principali leader tecnologici statunitensi”, continuano i gestori.
Per gli investitori, concludono gli esperti, la sfida “è combinare l'esposizione ai trend strutturali con una diversificazione più ampia delle fonti di rendimento e rischio. In uno scenario di elevata concentrazione e rapida evoluzione tecnologica, selettività e disciplina restano decisive”.