Vai al contenuto principale
  • Website in English, switch to italian
Vai al contenuto principale
Titoli di Stato, il prezzo è giusto?
17 settembre 2026#WeeklyWatch

Titoli di Stato, il prezzo è giusto?

L’estate da dimenticare dei bond governativi si chiude con rendimenti vicini ai massimi dal 2007, mentre le banche centrali tornano ad alzare i tassi per arginare l’inflazione e il debito pubblico corre senza freni. Ma le valutazioni tornano a farsi interessanti

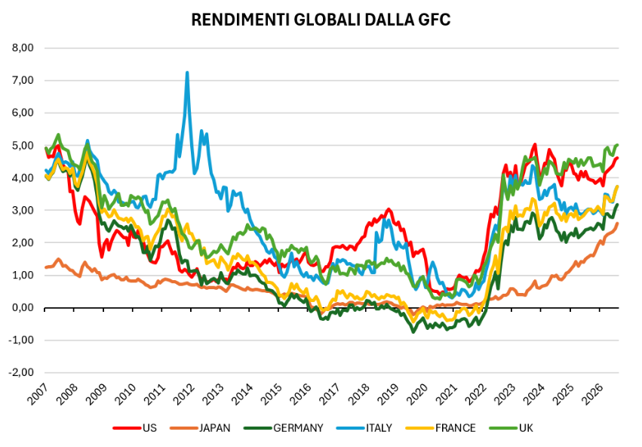
L’era del denaro facile è finita. E i titoli di Stato, dopo anni da rifugio quasi automatico per i portafogli, ne hanno pagato il prezzo in un’estate da dimenticare. Dagli Stati Uniti alla Francia, dal Giappone al Regno Unito, i bond governativi sono stati sotto pressione, colpiti da nuove vendite e dal ritorno delle banche centrali a politiche più restrittive per contenere l’inflazione. Il conto, per i governi, è pesante: finanziarsi costa oggi quanto non accadeva da quasi vent’anni.

“I costi del debito, in quasi tutte le economie sviluppate, sono tornati sui picchi che non si vedevano dal 2007”, spiega Paolo Baldessari, Responsabile Gestioni Income & Alternative Strategies per l’area Asset Management di Banca Generali. Alla base di questo movimento non c’è un singolo fattore, ma l’incrocio di più tensioni: una combinazione che ha assunto i tratti di una vera e propria “tempesta perfetta”.

I rendimenti medi dei titoli di Stato dal 2007 ad oggi

In primo luogo, negli ultimi due anni il quadro macroeconomico si è complicato. “Le due crisi principali - la guerra commerciale del 2025 e il conflitto in Medioriente del 2026 - hanno riacceso i timori di un nuovo vortice inflazionistico”, prosegue Baldessari.

Le banche centrali hanno risposto con decisione: la Bce è già intervenuta due volte al rialzo e la Fed, proprio ieri, ha aumentato i tassi di 25 punti base, portandoli nella forchetta 3,75%-4%. Una decisione attesa, che non ha influenzato i mercati. “La stretta della Fed era già nei prezzi, il board aveva comunicato chiaramente le sue intenzioni e lasciare i tassi invariati ne avrebbe minato la credibilità”, spiega il gestore. Ora, anche la Bank of Japan si prepara a portare il costo del denaro ai massimi da 31 anni.

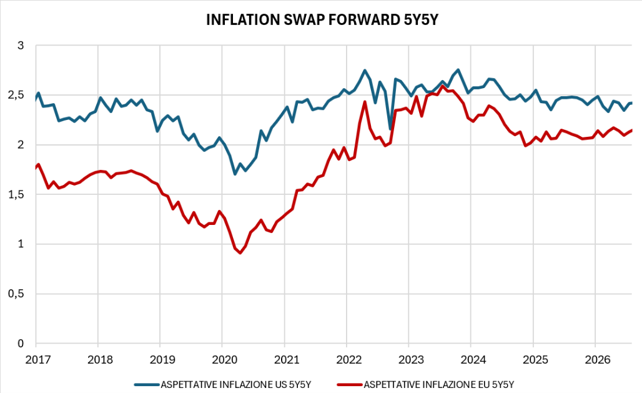
“La nuova fase restrittiva delle banche centrali è iniziata, sta entrando nel vivo e con ogni probabilità proseguirà nei prossimi mesi”, aggiunge l’esperto. Ma tassi e inflazione non bastano a spiegare la pressione sui rendimenti. “Le aspettative di inflazione a lungo termine sono rimaste relativamente stabili. Se il mercato chiede premi sempre più elevati per investire, soprattutto sui titoli a più lunga scadenza, è perché la fame di liquidità dei governi continua a crescere, mentre debito e deficit non accennano a diminuire in molti Paesi”.

Le aspettative di inflazione a lungo termine in Usa ed Ue

Il nodo è anche fiscale. Negli Stati Uniti il debito pubblico ha superato i 40.000 miliardi di dollari; in Francia, l’obiettivo di riportare il deficit al 5% appare già in discussione. Non a caso, i Treasury decennali rendono ormai circa il 5% e lo spread sul debito francese resta stabilmente più alto di quello italiano: un segnale di come i mercati stiano ricalibrando il rischio sovrano in Europa.

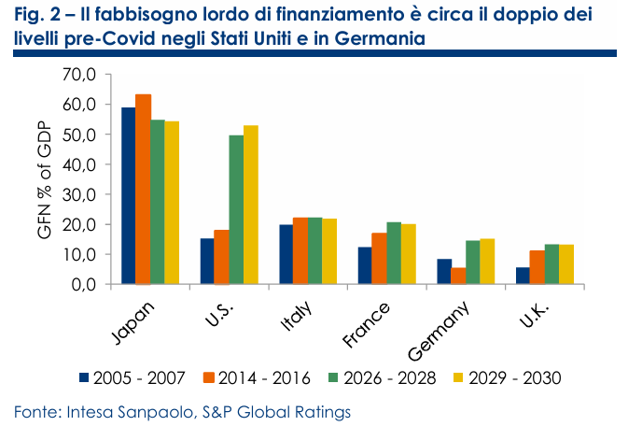
L'aumento del fabbisogno finanziario dei governi negli ultimi anni

“I governi si sono indebitati massicciamente a tassi zero tra il 2020 e il 2022 e oggi devono rifinanziarsi a costi molto più elevati, con un impatto diretto e crescente sulla spesa per interessi. Il fabbisogno annuo di Stati Uniti e Germania è tre volte superiore rispetto al periodo pre-Covid. La domanda, quindi, diventa molto concreta: chi comprerà tutto questo debito? Le banche centrali non sono più acquirenti nette e si è aperta una vera e propria competizione per il capitale”, spiega Baldessari.

La competizione per il capitale si è ormai estesa oltre i debiti sovrani. “Anche sul fronte delle obbligazioni societarie, il debito legato all’AI è in forte crescita: per costruire l’infrastruttura dei data center si stimano necessari 3.000 miliardi di dollari. I ministeri delle Finanze si trovano così a competere con le big tech per attirare investitori”.

Resta allora la domanda centrale: la pressione sui titoli di Stato continuerà o i rendimenti sono saliti abbastanza da tornare appetibili? Per Baldessari, il mercato potrebbe essere vicino a un nuovo punto di equilibrio: “Quando il prezzo è giusto, i compratori tornano a farsi vedere. Non a caso, una delle più recenti aste di Treasury statunitensi ha registrato un record storico di richieste, mentre anche in Giappone la domanda per i bond sovrani è tornata robusta”.

Per gli investitori, il cambio di scenario impone una revisione chiara delle strategie: il ritorno dei rendimenti riapre opportunità, ma richiede anche una gestione più selettiva del rischio duration.

“La nostra preferenza va alle emissioni di qualità: le obbligazioni societarie europee ad alto rating, per esempio, rendono circa il 4%, un livello iniziale che storicamente, su questa asset class, ha portato in media a un ritorno del 15% nei tre anni successivi. Le opportunità non mancano, ma nel nuovo mondo obbligazionario la scelta più saggia non sta in una particolare asset allocation: passa piuttosto da diversificazione e gestione attiva, indispensabili per affrontare le potenziali turbolenze”, conclude il gestore di Banca Generali.

Paolo Baldessari, Responsabile Gestioni Income & Alternative Strategies per l’area Asset Management di Banca Generali Paolo Baldessari, Responsabile Gestioni Income & Alternative Strategies per l’area Asset Management di Banca Generali
Se il mercato chiede premi sempre più elevati per investire sui titoli di Stato è perché la fame di liquidità dei governi continua a crescere, mentre debito e deficit non accennano a diminuire in molti Paesi. Le banche centrali non sono più acquirenti nette e si è aperta una vera e propria competizione per il capitale. Quando il prezzo è giusto, i compratori tornano a farsi vedere.

Condividi