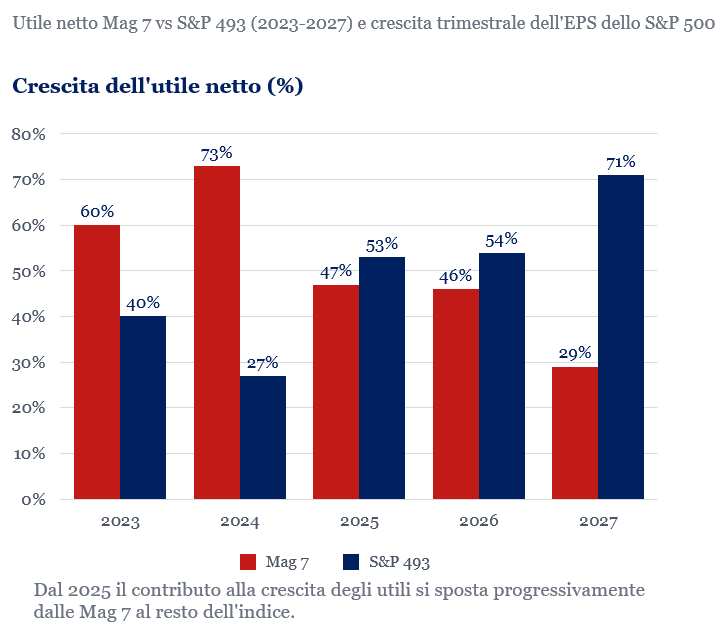
La novità è l’ampliamento della dinamica di crescita degli utili, all’interno del mercato Usa. Il contributo delle Magnificent 7 all’incremento dei profitti dell’S&P 500, arrivato al 73% nelle fasi di massima concentrazione degli scorsi anni, è atteso al 46% quest’anno e al 29% nel prossimo. «Si tratta di un segnale importante perché evidenzia come la crescita non sia più concentrata esclusivamente sui grandi titoli tecnologici, ma sia ormai sostenuta da un numero crescente di settori e società», osserva Cominotto. Un peso relativo minore non implica necessariamente utili in calo per i colossi tech, ma una maggiore partecipazione del resto del mercato.
Un sostegno arriva dal settore manifatturiero: l’indice PMI preliminare statunitense di ottobre è salito a 56 punti, sopra la soglia di espansione di 50. Un segnale favorevole agli industriali, ma non ancora la conferma di una rotazione duratura.
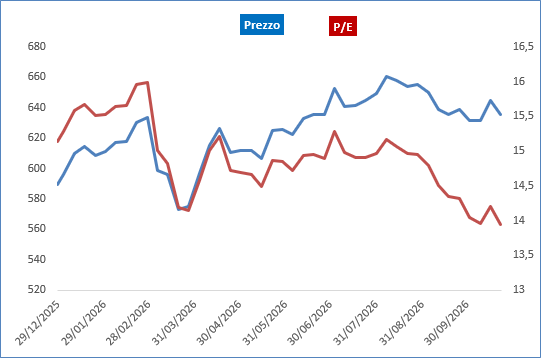
La ricerca di alternative ai big tech passa anche dall’Europa. Nell’ultimo anno i titoli value globali hanno battuto i growth e, da inizio settembre, il paniere Goldman Sachs GRANOLAS ha superato l’MSCI World. Si tratta di undici società europee attive tra healthcare, consumi e tecnologia, il cui successo racconta una crescita meno concentrata. Intanto, utili robusti e andamento laterale del mercato hanno ridotto, spiega Cominotto, il rapporto prezzo/utili europeo da 15,2 a 14 volte e quello dell’S&P 500 da 22 a 18,5.

 Corrado Cominotto, Responsabile Gestioni Relative di Banca Generali