In questo quadro, la diversificazione geografica torna centrale. «Uscire dall’Eurozona e cercare opportunità anche sul fronte valutario, al di fuori dell’euro, potrebbe essere interessante: la diversificazione geografica può tornare a fare la differenza», osserva Baldessari. Ampliare lo sguardo consente infatti di includere mercati, valute e cicli monetari differenti. L’esposizione valutaria introduce un ulteriore fattore di rischio, ma può contribuire a costruire portafogli meno dipendenti dalle vicende fiscali e politiche dell’area euro, in vista di un anno denso di appuntamenti elettorali.
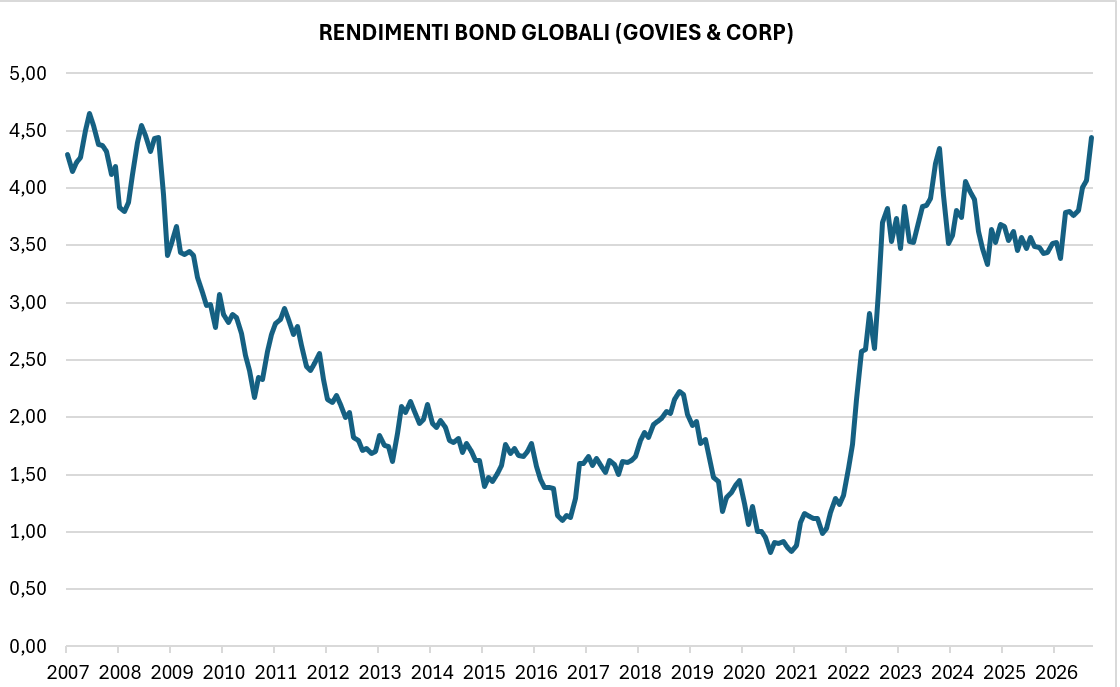
Il ritorno delle cedole ridisegna anche il rapporto tra bond e azioni. «Con i rendimenti attuali, l’equity non è più l’unica alternativa: l’obbligazionario comincia a offrire flussi di ritorno comparabili, in alcuni casi persino superiori», aggiunge il gestore. Per fondi pensione, investitori istituzionali e portafogli bilanciati, la componente obbligazionaria può così tornare a rappresentare una fonte autonoma di reddito e stabilizzazione, pur in un contesto più mobile rispetto al passato.
Il nuovo scenario obbligazionario contiene quindi entrambe le dimensioni: rischio e opportunità. Rendimenti più alti possono mettere sotto stress i debitori fragili, ma restituiscono valore alle cedole e ampliano le alternative disponibili. «La chiave non è inseguire il rendimento nominale, bensì selezionare qualità, scadenze e aree geografiche con disciplina, attraverso una gestione attiva, affinché ogni rischio assunto sia misurato e trovi una remunerazione coerente», conclude Baldessari.

 Paolo Baldessari, Responsabile Gestioni Income & Alternative Strategies per l’area Asset Management di Banca Generali