Utili solidi, ma titoli sotto pressione: per le grandi banche americane, battere le attese non basta più. Il mercato guarda oltre le trimestrali e interroga la sostenibilità dei profitti, tra rendimenti obbligazionari elevati e incertezza sulle operazioni di finanza straordinaria. I conti, però, mostrano come trading, gestione patrimoniale e investment banking possano affiancare il margine d’interesse nel sostenere la redditività.
Il settore delle grandi banche USA, “pur avendo fatto molto bene negli anni recenti, ha ancora molto valore implicito da esprimere. L’aumento dei tassi d’interesse del 2022/2023 da parte delle principali Banche centrali aveva infatti spinto i profitti da ‘margine d’interesse’ alimentando forti apprezzamenti in borsa. Ma ora vi sono altri driver che sostengono i bilanci delle banche, e che diventano anzi più corposi in periodi di elevata incertezza e volatilità sui mercati”, spiega Alessio Enrico Gerbella, Responsabile Gestioni Patrimoniali Family Office di Banca Generali.
Questi driver emergono dai risultati del terzo trimestre 2026 appena pubblicati dalle maggiori banche americane: Goldman Sachs e Citigroup hanno registrato utili da negoziazione di titoli in forte crescita; Morgan Stanley ha riportato profitti dalle attività di wealth management e investment banking superiori a quelli generati dal margine d’interesse. Le trimestrali raccontano una redditività alimentata da più fonti. Un quadro che evidenzia il peso dei servizi e delle commissioni nei bilanci delle grandi banche USA.
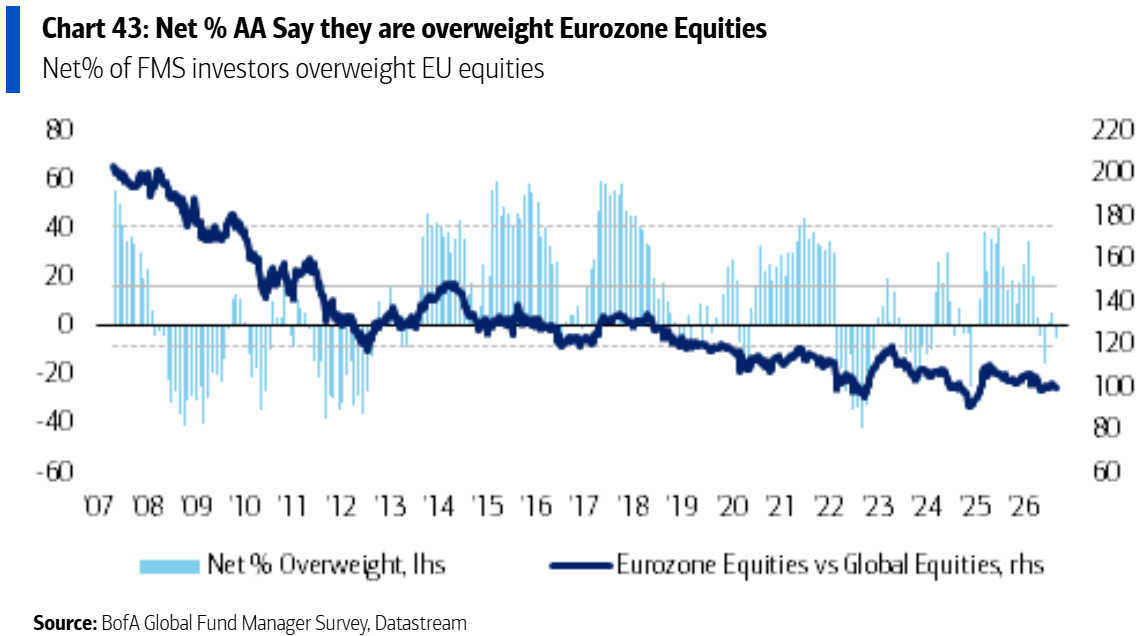
“Anche le banche europee non saranno indifferenti al balzo dei profitti da trading di azioni, obbligazioni e derivati per conto dei clienti che, chiaramente, aumentano proprio in periodi di forte volatilità dei mercati. Non a caso, molte banche europee hanno puntato a espandere tali attività negli anni recenti, proprio in previsione di una minor spinta propulsiva dal margine d’interesse, e per avere quindi conti economici più resilienti nelle diverse fasi economiche e di mercato”, sottolinea Gerbella.
L’esempio più recente è quello di SocGen che, nel piano strategico presentato lo scorso settembre, ha annunciato un’espansione delle proprie attività di negoziazione e dei servizi su titoli rivolti alla clientela istituzionale, in particolare hedge fund e asset manager.
Al contempo, il rialzo dei rendimenti obbligazionari è un’arma a doppio taglio per le banche USA: può aumentare i ricavi sui nuovi impieghi, ma riduce il valore dei titoli a tasso fisso già in portafoglio. Se cresce anche il costo della raccolta, il beneficio sui margini può assottigliarsi. E finanziamenti più cari possono frenare la domanda di credito.

 Alessio Enrico Gerbella, Responsabile Gestioni Patrimoniali Family Office di Banca Generali