È qui che l’attività delle società di rating e degli analisti finanziari diventa più complessa, perché occorre rendere comparabili strutture molto diverse tra loro per misurare il debito e stimare il reale rischio creditizio.
“Proprio per questo motivo l’analisi dei fondamentali deve essere affiancata da quella dei prezzi: tassi governativi, inclinazione della curva, credit spread e CDS permettono di capire se il deterioramento della fiducia rimane confinato a singoli emittenti oppure comincia a propagarsi alle diverse asset class”, spiega il gestore.
L’inerzia dei tassi americani offre alcune delle indicazioni più interessanti. Da un lato, nelle fasi di maggiore avversione al rischio la domanda di protezione sostiene i Treasury; dall’altro, sui titoli a più lunga scadenza gli investitori continuano a richiedere un premio importante per compensare l’incertezza legata a inflazione, deficit e future emissioni.
Il rapporto tra rendimenti sovrani e societari, però, è quello che fornisce il segnale più interessante. “Con i rendimenti governativi che scendono mentre gli spread corporate si allargano, sta aumentando il prezzo richiesto per sopportare l’incertezza legata a investimenti, nuovo debito, leasing e impegni finanziari connessi allo sviluppo dell’Intelligenza artificiale. La stessa selettività emerge nell’high yield americano dove gli spread rimangono lontani dai livelli delle fasi di stress, ma è aumentata la dispersione tra rating, settori e singoli emittenti”, continua il gestore.

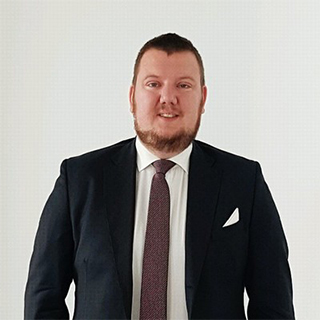 Luca Longhi, Head of Total Return Portfolio di Banca Generali